Domain lastgangzähler.de kaufen?
Wir ziehen mit dem Projekt
lastgangzähler.de um.
Sind Sie am Kauf der Domain
lastgangzähler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lastgangzähler.de kaufen?
Was versteht man unter zweckbetrieb?
Was versteht man unter Zweckbetrieb? Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit einer gemeinnützigen Organisation, die dazu dient, die steuerbegünstigten satzungsmäßigen Zwecke der Organisation zu unterstützen. Dabei darf der wirtschaftliche Geschäftsbetrieb nicht den Hauptzweck der Organisation darstellen, sondern muss diesem untergeordnet sein. Typische Beispiele für Zweckbetriebe sind beispielsweise der Betrieb von Cafeterien in Krankenhäusern oder der Verkauf von Waren in einem gemeinnützigen Second-Hand-Laden. Zweckbetriebe unterliegen besonderen steuerlichen Regelungen und müssen bestimmte Voraussetzungen erfüllen, um als solche anerkannt zu werden. **
Was ist zweckbetrieb im Verein?
Ein Zweckbetrieb im Verein ist eine wirtschaftliche Tätigkeit, die ausschließlich dazu dient, den steuerbegünstigten gemeinnützigen Zweck des Vereins zu verwirklichen. Dabei darf der wirtschaftliche Geschäftsbetrieb nur Nebenzwecken dienen und muss in engem Zusammenhang mit dem gemeinnützigen Zweck stehen. Typische Beispiele für Zweckbetriebe in Vereinen sind beispielsweise Vereinsgastronomie, Vermietung von Räumlichkeiten oder Durchführung von Veranstaltungen. Diese Einnahmen unterliegen besonderen steuerlichen Regelungen und dürfen nur in begrenztem Umfang erwirtschaftet werden, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **

Ähnliche Suchbegriffe für Zweckbetrieb
Top-Angebote
Produkte zum Begriff Zweckbetrieb:
-
Abgrenzung von Zweckbetrieb und steuerpflichtigem wirtschaftlichem Geschäftsbetrieb am Beispiel eines gemeinnützigen Musikvereins, Taschenbuch vonAbgrenzung Von Zweckbetrieb Und Steuerpflichtigem Wirtschaftlichem Geschäftsbetrieb Am Beispiel Eines Gemeinnützigen Musikvereins, Taschenbuch Von Sven Häntzschel, Grin, 978-3-668-15190-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Unterschiede zwischen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Zweckbetrieb eines gemeinnützigen Vereins und die steuerlicheDie Unterschiede Zwischen Steuerpflichtigen Wirtschaftlichen Geschäftsbetrieb Und Zweckbetrieb Eines Gemeinnützigen Vereins Und Die Steuerliche Behandlung Dieser Teilbereiche, Taschenbuch Von Stephan Fischer, Grin, 978-3-8386-4556-8, Seitenanzahl: 7248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
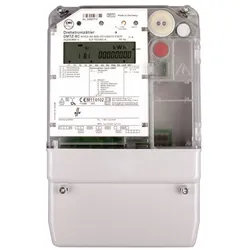
NZR Lastprofil MID DMTZ-XC 5(100)AZählertyp=elektronischNennstrom (In)=5 AMaximalstrom (Imax)=100 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=0,02 WGenauigkeitsklasse=BPolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungTarifausführung=MultitarifTarifsteuerung=externMessungsart Lastgang=jaRücklaufsperre=jaGeeicht=jaZulassung=Measuring Instruments DirectiveImpulsausgang=elektrischImpulsart=S0Impulsrate=250 Imp/kWh (kvarh)Anzeigeart=digitalMontageart=EinbauBreite in Teilungseinheiten=10Breite=180 mmTiefe=80 mmHöhe=285 mmAusführung der Schnittstelle=RS-485EDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=8Schutzart (IP)=IP51Schutzart (NEMA)=sonstige646,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Lastprofil MID DMTZ-XC 1(6)AZählertyp=elektronischNennstrom (In)=5 AMaximalstrom (Imax)=5 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=0,02 WGenauigkeitsklasse=BPolart=VierleiterAusführung=MesswandlerEnergieart=WirkleistungGeeignet für=Bezug/LieferungTarifausführung=MultitarifTarifsteuerung=externMessungsart Lastgang=neinRücklaufsperre=jaGeeicht=jaZulassung=Measuring Instruments DirectiveImpulsausgang=elektrischImpulsart=S0Impulsrate=5000 Imp/kWh (kvarh)Anzeigeart=digitalMontageart=EinbauBreite in Teilungseinheiten=10Breite=180 mmTiefe=80 mmHöhe=285 mmAusführung der Schnittstelle=RS-485EDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=8Schutzart (IP)=IP51Schutzart (NEMA)=sonstige683,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Was gehört zum zweckbetrieb eines Vereins?
Zum Zweckbetrieb eines Vereins gehören alle wirtschaftlichen Tätigkeiten, die unmittelbar der Erfüllung des Vereinszwecks dienen. Dazu zählen beispielsweise Veranstaltungen, die der Förderung des Vereinszwecks dienen, oder der Verkauf von Waren, die mit dem Vereinszweck in Zusammenhang stehen. Wichtig ist, dass die Einnahmen aus dem Zweckbetrieb ausschließlich zur Verwirklichung des Vereinszwecks verwendet werden. Der Zweckbetrieb darf nicht dazu dienen, Gewinne zu erzielen oder wirtschaftliche Vorteile für die Vereinsmitglieder zu schaffen. Es ist daher wichtig, dass der Zweckbetrieb klar von wirtschaftlichen Geschäftsbetrieben des Vereins abgegrenzt wird. **
-
Was ist der zweckbetrieb eines Vereins?
Der Zweckbetrieb eines Vereins bezieht sich auf wirtschaftliche Tätigkeiten, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Diese Tätigkeiten müssen eng mit dem gemeinnützigen Zweck des Vereins verbunden sein und dürfen nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe können beispielsweise der Betrieb eines Vereinslokals oder eines Vereinsshops sein. Der erwirtschaftete Gewinn aus dem Zweckbetrieb muss wieder dem gemeinnützigen Vereinszweck zugutekommen. Es gelten bestimmte steuerliche Regelungen und Vorschriften für Zweckbetriebe, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
-
Was ist der zweckbetrieb bei Vereinen?
Der Zweckbetrieb bei Vereinen bezieht sich auf die wirtschaftlichen Tätigkeiten, die der Verein zur Erfüllung seines gemeinnützigen Zwecks ausübt. Diese Tätigkeiten dienen dazu, Einnahmen zu generieren, um die gemeinnützigen Aktivitäten des Vereins zu finanzieren. Der Zweckbetrieb muss eng mit dem satzungsmäßigen Vereinszweck verbunden sein und darf nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe bei Vereinen sind beispielsweise der Betrieb eines Vereinsladens, eines Cafés oder die Durchführung von Veranstaltungen. Die Einnahmen aus dem Zweckbetrieb sind steuerlich begünstigt, solange sie ausschließlich zur Verwirklichung des gemeinnützigen Zwecks verwendet werden. **
-
Wie können Unternehmen mithilfe der Lastgangauswertung ihren Energieverbrauch analysieren und optimieren?
Durch die Auswertung des Lastgangs können Unternehmen den genauen Verbrauch zu bestimmten Zeiten identifizieren. Anhand dieser Daten können sie Einsparpotenziale erkennen und Maßnahmen zur Optimierung des Energieverbrauchs umsetzen. Durch regelmäßige Überprüfung und Anpassung können Unternehmen langfristig Kosten senken und nachhaltiger wirtschaften. **


Wie können Unternehmen durch Lastgangmanagement ihre Energieeffizienz verbessern und Kosten senken?
Durch das Lastgangmanagement können Unternehmen ihren Energieverbrauch analysieren und optimieren, um Spitzenlasten zu reduzieren. Dies führt zu einer effizienteren Nutzung von Energie und damit zu Kosteneinsparungen. Zudem können Unternehmen durch Lastgangmanagement gezielt Maßnahmen zur Energieeinsparung umsetzen und so ihre Nachhaltigkeitsziele erreichen. **
Wie kann Verbrauchsüberwachung dabei helfen, den Energieverbrauch zu optimieren?
Verbrauchsüberwachung ermöglicht es, den Energieverbrauch in Echtzeit zu überwachen und zu analysieren. Durch die Identifizierung von ineffizienten Geräten oder Verhaltensweisen können Einsparpotenziale aufgedeckt werden. Mit den gewonnenen Erkenntnissen können gezielte Maßnahmen ergriffen werden, um den Energieverbrauch zu optimieren und Kosten zu senken. **
Top-Angebote
Produkte zum Begriff Zweckbetrieb:
-
Der gemeinnützige Verein im Steuerrecht. Besondere Betrachtung der Abgrenzungsproblematik Zweckbetrieb / wirtschaftlicher Geschäftsbetrieb,Der Gemeinnützige Verein Im Steuerrecht. Besondere Betrachtung Der Abgrenzungsproblematik Zweckbetrieb / Wirtschaftlicher Geschäftsbetrieb, Taschenbuch Von Dominik Behrens, Grin, 978-3-668-71119-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sportvereine zwischen Zweckbetrieb und Geschäftsbetrieb. Abgrenzungsprobleme, steuerliche Konsequenzen und Gestaltungsmöglichkeiten, Taschenbuch vonSportvereine Zwischen Zweckbetrieb Und Geschäftsbetrieb. Abgrenzungsprobleme, Steuerliche Konsequenzen Und Gestaltungsmöglichkeiten, Taschenbuch Von Daniel Kappes, Grin, 978-3-346-00522-9, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von Zweckbetrieb und steuerpflichtigem wirtschaftlichem Geschäftsbetrieb am Beispiel eines gemeinnützigen Musikvereins, Taschenbuch vonAbgrenzung Von Zweckbetrieb Und Steuerpflichtigem Wirtschaftlichem Geschäftsbetrieb Am Beispiel Eines Gemeinnützigen Musikvereins, Taschenbuch Von Sven Häntzschel, Grin, 978-3-668-15190-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Unterschiede zwischen steuerpflichtigen wirtschaftlichen Geschäftsbetrieb und Zweckbetrieb eines gemeinnützigen Vereins und die steuerlicheDie Unterschiede Zwischen Steuerpflichtigen Wirtschaftlichen Geschäftsbetrieb Und Zweckbetrieb Eines Gemeinnützigen Vereins Und Die Steuerliche Behandlung Dieser Teilbereiche, Taschenbuch Von Stephan Fischer, Grin, 978-3-8386-4556-8, Seitenanzahl: 7248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter zweckbetrieb?
Was versteht man unter Zweckbetrieb? Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit einer gemeinnützigen Organisation, die dazu dient, die steuerbegünstigten satzungsmäßigen Zwecke der Organisation zu unterstützen. Dabei darf der wirtschaftliche Geschäftsbetrieb nicht den Hauptzweck der Organisation darstellen, sondern muss diesem untergeordnet sein. Typische Beispiele für Zweckbetriebe sind beispielsweise der Betrieb von Cafeterien in Krankenhäusern oder der Verkauf von Waren in einem gemeinnützigen Second-Hand-Laden. Zweckbetriebe unterliegen besonderen steuerlichen Regelungen und müssen bestimmte Voraussetzungen erfüllen, um als solche anerkannt zu werden. **
-
Was ist zweckbetrieb im Verein?
Ein Zweckbetrieb im Verein ist eine wirtschaftliche Tätigkeit, die ausschließlich dazu dient, den steuerbegünstigten gemeinnützigen Zweck des Vereins zu verwirklichen. Dabei darf der wirtschaftliche Geschäftsbetrieb nur Nebenzwecken dienen und muss in engem Zusammenhang mit dem gemeinnützigen Zweck stehen. Typische Beispiele für Zweckbetriebe in Vereinen sind beispielsweise Vereinsgastronomie, Vermietung von Räumlichkeiten oder Durchführung von Veranstaltungen. Diese Einnahmen unterliegen besonderen steuerlichen Regelungen und dürfen nur in begrenztem Umfang erwirtschaftet werden, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
-
Was gehört zum zweckbetrieb eines Vereins?
Zum Zweckbetrieb eines Vereins gehören alle wirtschaftlichen Tätigkeiten, die unmittelbar der Erfüllung des Vereinszwecks dienen. Dazu zählen beispielsweise Veranstaltungen, die der Förderung des Vereinszwecks dienen, oder der Verkauf von Waren, die mit dem Vereinszweck in Zusammenhang stehen. Wichtig ist, dass die Einnahmen aus dem Zweckbetrieb ausschließlich zur Verwirklichung des Vereinszwecks verwendet werden. Der Zweckbetrieb darf nicht dazu dienen, Gewinne zu erzielen oder wirtschaftliche Vorteile für die Vereinsmitglieder zu schaffen. Es ist daher wichtig, dass der Zweckbetrieb klar von wirtschaftlichen Geschäftsbetrieben des Vereins abgegrenzt wird. **
-
Was ist der zweckbetrieb eines Vereins?
Der Zweckbetrieb eines Vereins bezieht sich auf wirtschaftliche Tätigkeiten, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Diese Tätigkeiten müssen eng mit dem gemeinnützigen Zweck des Vereins verbunden sein und dürfen nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe können beispielsweise der Betrieb eines Vereinslokals oder eines Vereinsshops sein. Der erwirtschaftete Gewinn aus dem Zweckbetrieb muss wieder dem gemeinnützigen Vereinszweck zugutekommen. Es gelten bestimmte steuerliche Regelungen und Vorschriften für Zweckbetriebe, um die Gemeinnützigkeit des Vereins nicht zu gefährden. **
Ähnliche Suchbegriffe für Zweckbetrieb
-
NZR Lastprofil MID DMTZ-XC 5(100)AZählertyp=elektronischNennstrom (In)=5 AMaximalstrom (Imax)=100 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=0,02 WGenauigkeitsklasse=BPolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungTarifausführung=MultitarifTarifsteuerung=externMessungsart Lastgang=jaRücklaufsperre=jaGeeicht=jaZulassung=Measuring Instruments DirectiveImpulsausgang=elektrischImpulsart=S0Impulsrate=250 Imp/kWh (kvarh)Anzeigeart=digitalMontageart=EinbauBreite in Teilungseinheiten=10Breite=180 mmTiefe=80 mmHöhe=285 mmAusführung der Schnittstelle=RS-485EDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=8Schutzart (IP)=IP51Schutzart (NEMA)=sonstige646,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Lastprofil MID DMTZ-XC 1(6)AZählertyp=elektronischNennstrom (In)=5 AMaximalstrom (Imax)=5 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=0,02 WGenauigkeitsklasse=BPolart=VierleiterAusführung=MesswandlerEnergieart=WirkleistungGeeignet für=Bezug/LieferungTarifausführung=MultitarifTarifsteuerung=externMessungsart Lastgang=neinRücklaufsperre=jaGeeicht=jaZulassung=Measuring Instruments DirectiveImpulsausgang=elektrischImpulsart=S0Impulsrate=5000 Imp/kWh (kvarh)Anzeigeart=digitalMontageart=EinbauBreite in Teilungseinheiten=10Breite=180 mmTiefe=80 mmHöhe=285 mmAusführung der Schnittstelle=RS-485EDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=8Schutzart (IP)=IP51Schutzart (NEMA)=sonstige683,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PEAKTECH 1071 - Multimeter, digital, 2000 Counts, NCV, StrommessungPeakTech® P 1071 600V AC/DC Digitalmultimeter mit NCV und Live-Test Trotz seines kleinen Formats bietet dieses Multimeter eine beeindruckende Auswahl an Funktionen. Es kann Spannungen bis zu 600V AC/DC messen und ist für die Überspannungskategorie CAT III geeignet, was für zusätzliche Sicherheit sorgt. Der integrierte NCV-Spannungsprüfer ermöglicht eine berührungslose Spannungsdetektion, während der LIVE-Test als einpoliger Phasenprüfer zuverlässig Phasen und Neutralleiter erkennt. Die 2000-stellige LCD-Anzeige mit blauer Hintergrundbeleuchtung sorgt für eine klare und deutliche Ablesbarkeit der Messwerte. Besonders praktisch: Die Anzeige wechselt auf Rot, wenn z.B. Messbereiche überschritten werden oder der NCV-Spannungsprüfer eine Spannung detektiert, was zusätzliche Sicherheit und Klarheit bietet. Das Multimeter bietet eine breite Palette an Messfunktionen, darunter Spannung, Strom (AC & DC), Widerstand, Durchgang, Diodentest und sogar Temperaturmessungen. Diese Vielseitigkeit macht es zu einem unverzichtbaren Werkzeug für Schüler, Techniker und Heimwerker gleichermaßen. Features Spannungsmessungen bis 600 V und Strom bis 10 A AC/DC 3 1/2 stellige LCD-Anzeige mit 2.000 Counts Hintergundbeleuchtung (Blau/Rot) und LED-Leuchte Automatische Bereichswahl für einfache Handhabung Durchgangsprüfung und Diodentestfunktion Live-Test und NCV Spannungsprüfer Abschaltautomatik und Batteriezustandsanzeige Stabiles ABS Kunststoffgehäuse Sicherheit: EN 61010-1, CAT III 600V Zubehör: Prüfleitungen, Thermoelement, Batterien und Bedienungsanleitung Technische Daten Digitalstellen: 2000 Grundgenauigkeit DC: +/- 0,5% Überspannungskategorie: CAT III 600 V Anzeige Art: LCD Bereichswahl: Automatisch NCV: ja V DC max.: 600V A AC max.: 10A Akku/Batterie: 1,5V AAA OHM max.: 20 MOhm Temp. max.: 1200 °C Temp. min.: -200 °C mA DC max.: 2000mA V AC max.: 600 V A DC max.: 10A mA AC max.: 2000 mA18,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der zweckbetrieb bei Vereinen?
Der Zweckbetrieb bei Vereinen bezieht sich auf die wirtschaftlichen Tätigkeiten, die der Verein zur Erfüllung seines gemeinnützigen Zwecks ausübt. Diese Tätigkeiten dienen dazu, Einnahmen zu generieren, um die gemeinnützigen Aktivitäten des Vereins zu finanzieren. Der Zweckbetrieb muss eng mit dem satzungsmäßigen Vereinszweck verbunden sein und darf nicht den Hauptzweck des Vereins ausmachen. Beispiele für Zweckbetriebe bei Vereinen sind beispielsweise der Betrieb eines Vereinsladens, eines Cafés oder die Durchführung von Veranstaltungen. Die Einnahmen aus dem Zweckbetrieb sind steuerlich begünstigt, solange sie ausschließlich zur Verwirklichung des gemeinnützigen Zwecks verwendet werden. **
-
Wie können Unternehmen mithilfe der Lastgangauswertung ihren Energieverbrauch analysieren und optimieren?
Durch die Auswertung des Lastgangs können Unternehmen den genauen Verbrauch zu bestimmten Zeiten identifizieren. Anhand dieser Daten können sie Einsparpotenziale erkennen und Maßnahmen zur Optimierung des Energieverbrauchs umsetzen. Durch regelmäßige Überprüfung und Anpassung können Unternehmen langfristig Kosten senken und nachhaltiger wirtschaften. **
-
Wie können Unternehmen durch Lastgangmanagement ihre Energieeffizienz verbessern und Kosten senken?
Durch das Lastgangmanagement können Unternehmen ihren Energieverbrauch analysieren und optimieren, um Spitzenlasten zu reduzieren. Dies führt zu einer effizienteren Nutzung von Energie und damit zu Kosteneinsparungen. Zudem können Unternehmen durch Lastgangmanagement gezielt Maßnahmen zur Energieeinsparung umsetzen und so ihre Nachhaltigkeitsziele erreichen. **
-
Wie kann Verbrauchsüberwachung dabei helfen, den Energieverbrauch zu optimieren?
Verbrauchsüberwachung ermöglicht es, den Energieverbrauch in Echtzeit zu überwachen und zu analysieren. Durch die Identifizierung von ineffizienten Geräten oder Verhaltensweisen können Einsparpotenziale aufgedeckt werden. Mit den gewonnenen Erkenntnissen können gezielte Maßnahmen ergriffen werden, um den Energieverbrauch zu optimieren und Kosten zu senken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.